Altersvorsorge · Lesezeit: 4 Minuten
Wer viele Verträge hat, hat noch keine Ruhestandsplanung
Zu hohe Kosten, ungenutzte Renditechancen, ein steuerlich nie durchgerechneter Ruhestand — und was das bei einem 48-Jährigen mit fünf Verträgen ausmachte.
Die meisten Menschen zwischen 45 und 65 haben kein Vorsorgeproblem. Sie haben ein Übersichtsproblem.
Da ist die Lebensversicherung von 2008. Die betriebliche Altersvorsorge über den Arbeitgeber. Vielleicht ein Riester-Vertrag, den damals alle abgeschlossen haben. Eine Immobilie, deren Darlehen bald ausläuft. Und irgendwo ein Tagesgeldkonto, auf dem sich über die Jahre mehr angesammelt hat, als dort liegen sollte.
Jeder Baustein für sich ist in Ordnung. Zusammengenommen ergeben sie trotzdem keinen Plan.
Warum bisher niemand das Ganze angesehen hat
Das ist keine Nachlässigkeit, sondern eine Frage der Struktur. Wer Lebensversicherungen verkauft, empfiehlt Lebensversicherungen. Wer bei einer Bank arbeitet, empfiehlt deren Produkte. Jeder Berater war für seinen Ausschnitt zuständig — und darin hat er meist ordentliche Arbeit geleistet.
Nur hat niemand je alle Verträge gleichzeitig auf den Tisch gelegt und gefragt: Passt das zusammen? Wo überschneidet es sich?
Und vor allem die Frage, die am seltensten gestellt wird: Was kommt von alldem eigentlich monatlich bei Ihnen an, wenn die Verträge eines Tages zahlen sollen — nach Steuern, nach Krankenversicherung, und wie lange?
Auf der Standmitteilung steht eine Zahl. Was diese Zahl im Alltag bedeutet, steht dort nicht.
Wie groß das eigene Optimierungspotenzial ist, lässt sich in zwei Minuten überschlagen — mit ein paar Schiebereglern, ohne Unterlagen und ohne Kontaktdaten. Für den Anfang genügt eine einzige Angabe:
Wann möchten Sie aufhören zu arbeiten?
Kostenlos · Ergebnis sofort sichtbar
Drei Fragen, die über das Ergebnis entscheiden
Wer seine Lage selbst einschätzen will, kommt an drei Punkten nicht vorbei. In dieser Reihenfolge, weil jeder auf dem vorherigen aufbaut.
Erstens: Was kosten die bestehenden Verträge wirklich? Ältere Altersvorsorgeverträge tragen häufig ein bis drei Prozent laufende Kosten pro Jahr, weil Abschlussprovisionen und Verwaltungsgebühren von Anfang an eingerechnet sind. Neuere Verträge kommen ohne diese eingebaute Provision aus. Über zwanzig Jahre entscheidet dieser Unterschied über einen fünfstelligen Betrag. Die Zahl steht selten offen im Vertrag — sie muss ausgerechnet werden.
Zweitens: Bleibt am Ende eine Lücke? Gesetzliche Rente plus bestehende Verträge gegen das, was Sie im Alter tatsächlich brauchen — gerechnet mit der Kaufkraft von dann, nicht von heute. Bei manchen klafft dort eine erhebliche Lücke. Bei anderen deckt das vorhandene Kapital den Bedarf längst — und dann ist jeder zusätzliche Vertrag überflüssig.
Drittens: Was passiert bei einem Kurseinbruch kurz vor der Rente? Der Punkt, der mit zunehmendem Alter am schwersten wiegt und am seltensten beantwortet wird.
Der häufigste Einwand
Er lautet sinngemäß: „Aktien? In meinem Alter? Wenn kurz vor der Rente die Kurse einbrechen, war alles umsonst.”
Der Einwand ist berechtigt. Nur gibt es darauf inzwischen eine Antwort, die noch wenig bekannt ist: Absicherungssysteme, die nach festen Regeln arbeiten. Eines davon heißt Stop+Go.
Man kann es sich wie eine Reißleine vorstellen. Fällt der Fonds unter eine vorher festgelegte Grenze, wird das Geld automatisch in sichere Anlagen umgeschichtet — der Verlust ist gestoppt. Erholen sich die Märkte wieder, geht es ebenso automatisch zurück in die Aktienfonds.
Kein Bauchgefühl, kein Erraten des richtigen Zeitpunkts. Die Regel greift von selbst.
Ob das zuverlässig funktioniert, lässt sich nachrechnen — und genau das wurde getan:
In 97 von 100 Fällen ließ sich das Verhältnis von Chance und Risiko verbessern.
Rückvergleich über 25 Jahre und 1.313 Fonds. Vergangenheitswerte sind keine Garantie für künftige Ergebnisse. Quelle: stop-und-go.de
Ein typischer Fall
Ein 48-jähriger Angestellter, fünf Verträge: eine Kapitallebensversicherung, eine Fondspolice, eine Betriebsrente, ein Riester-Vertrag — dazu die gesetzliche Rente. Alles ordentlich abgeschlossen, nichts davon falsch.
Die Analyse zeigt: Die vier privaten Verträge erwirtschaften zwischen 0,7 und 1,3 Prozent im Jahr, nach Kosten. Zwei davon liegen damit unter der Inflation — sie verlieren real an Wert, während er einzahlt.
Seine Versorgungslücke zum Rentenbeginn: 2.454 € im Monat. Davon decken die bestehenden Betriebs- und Privatrenten 324 € — es bleiben 2.130 €.
Was die drei Hebel in seinem Fall ergeben:
| Hebel | Wirkung |
|---|---|
| Bestehende Verträge umgestellt | + 281.894 € |
| Lücke mit leistungsfähigeren Verträgen geschlossen | + 177.339 € |
| Verlustrisiko mit Stop+Go reduziert | + 36.669 € |
Zusammen rund 496.000 €.
Verglichen wird dabei zweierlei: die bestehenden Verträge unverändert weitergeführt gegen eine optimierte Struktur — beides hochgerechnet über die verbleibende Ansparzeit und die anschließende Rentenphase. Maßstab ist, was in beiden Fällen über die Rentenphase tatsächlich zur Verfügung steht: die Summe der Entnahmen zuzüglich des am Lebensende verbleibenden Restkapitals. Die Differenz ergibt das Optimierungspotenzial.
So wurde gerechnet
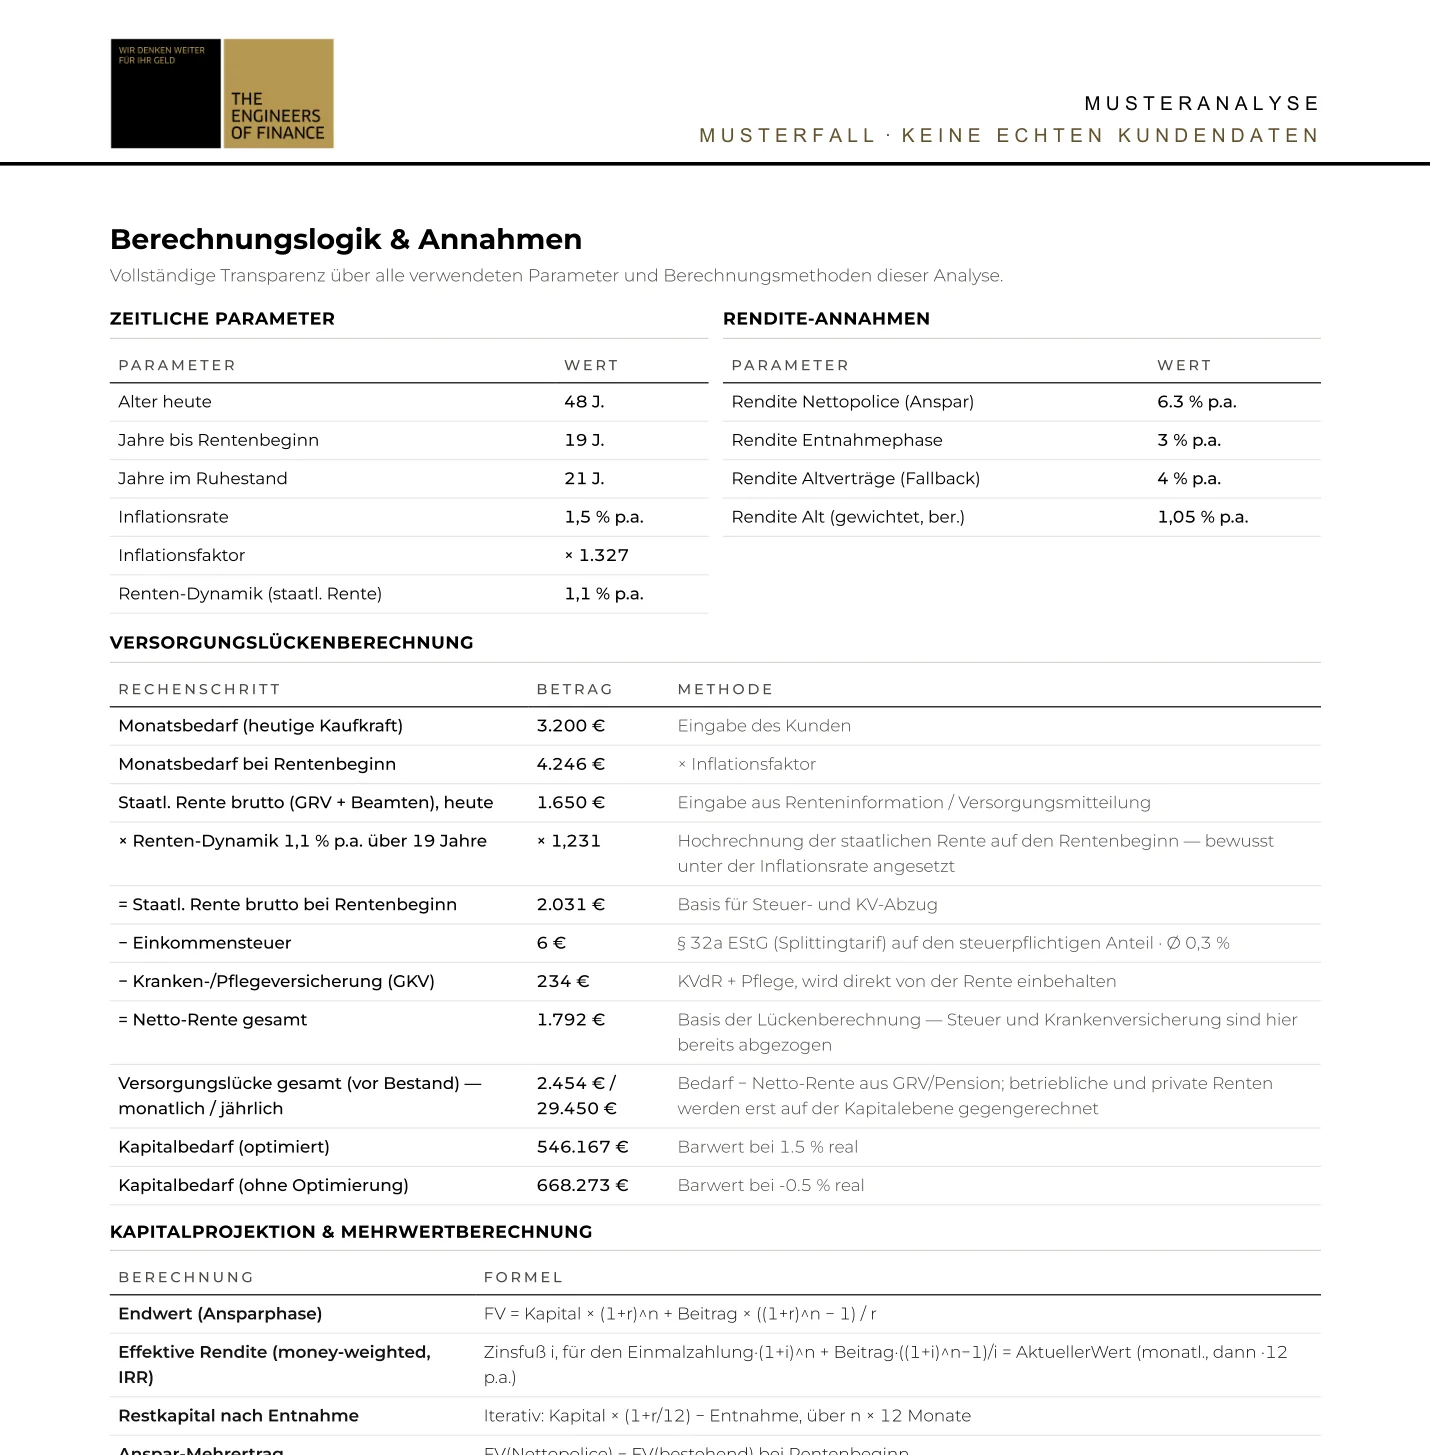
Ausgangslage — fünf bestehende Verträge mit 0,7 bis 1,3 Prozent Rendite pro Jahr nach Kosten, dazu die gesetzliche Rente. Versorgungslücke zum Rentenbeginn: 2.454 € im Monat vor Anrechnung der bestehenden Betriebs- und Privatrenten, 2.130 € danach.
Zeitraum — die verbleibenden Jahre bis zum Rentenbeginn plus die gesamte Rentenphase. Der zweite Teil trägt einen erheblichen Anteil, weil das Kapital auch nach Rentenbeginn weiter angelegt bleibt.
Annahmen — Szenario A führt die bestehenden Verträge mit ihren heutigen Konditionen fort. Szenario B rechnet mit einer kostenoptimierten Lösung: 6,3 Prozent in der Ansparphase, 3 Prozent in der Rentenphase, Inflation 1,5 Prozent pro Jahr. Steuern und Kosten sind in beiden Szenarien berücksichtigt.
Ergebnis — die Differenz beider Szenarien, aufgeteilt auf die drei Hebel. Hebel 2 setzt dabei einen zusätzlichen Sparbeitrag voraus, Hebel 1 und 3 wirken im Bestand.
Modellrechnung auf Basis der genannten Annahmen. Keine Zusage einer bestimmten Wertentwicklung — Ihre Werte hängen von Ihren eigenen Verträgen ab.
-
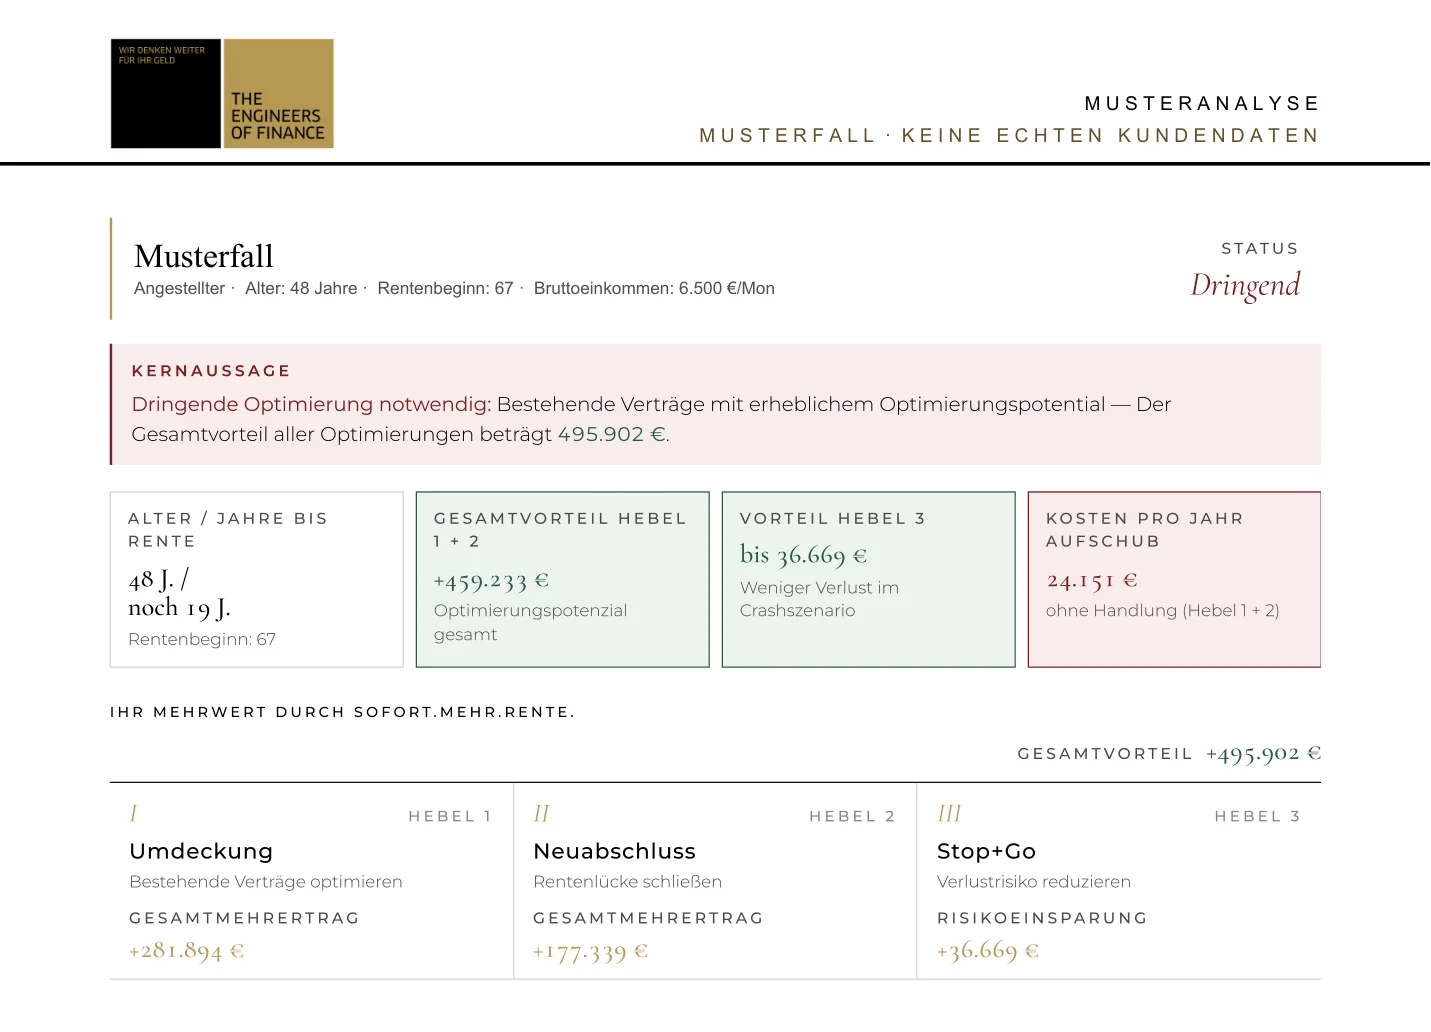 Seite 4 Das Ergebnis Vergrößern Die drei Hebel mit ihren Beträgen — hier stehen die 495.902 €.
-
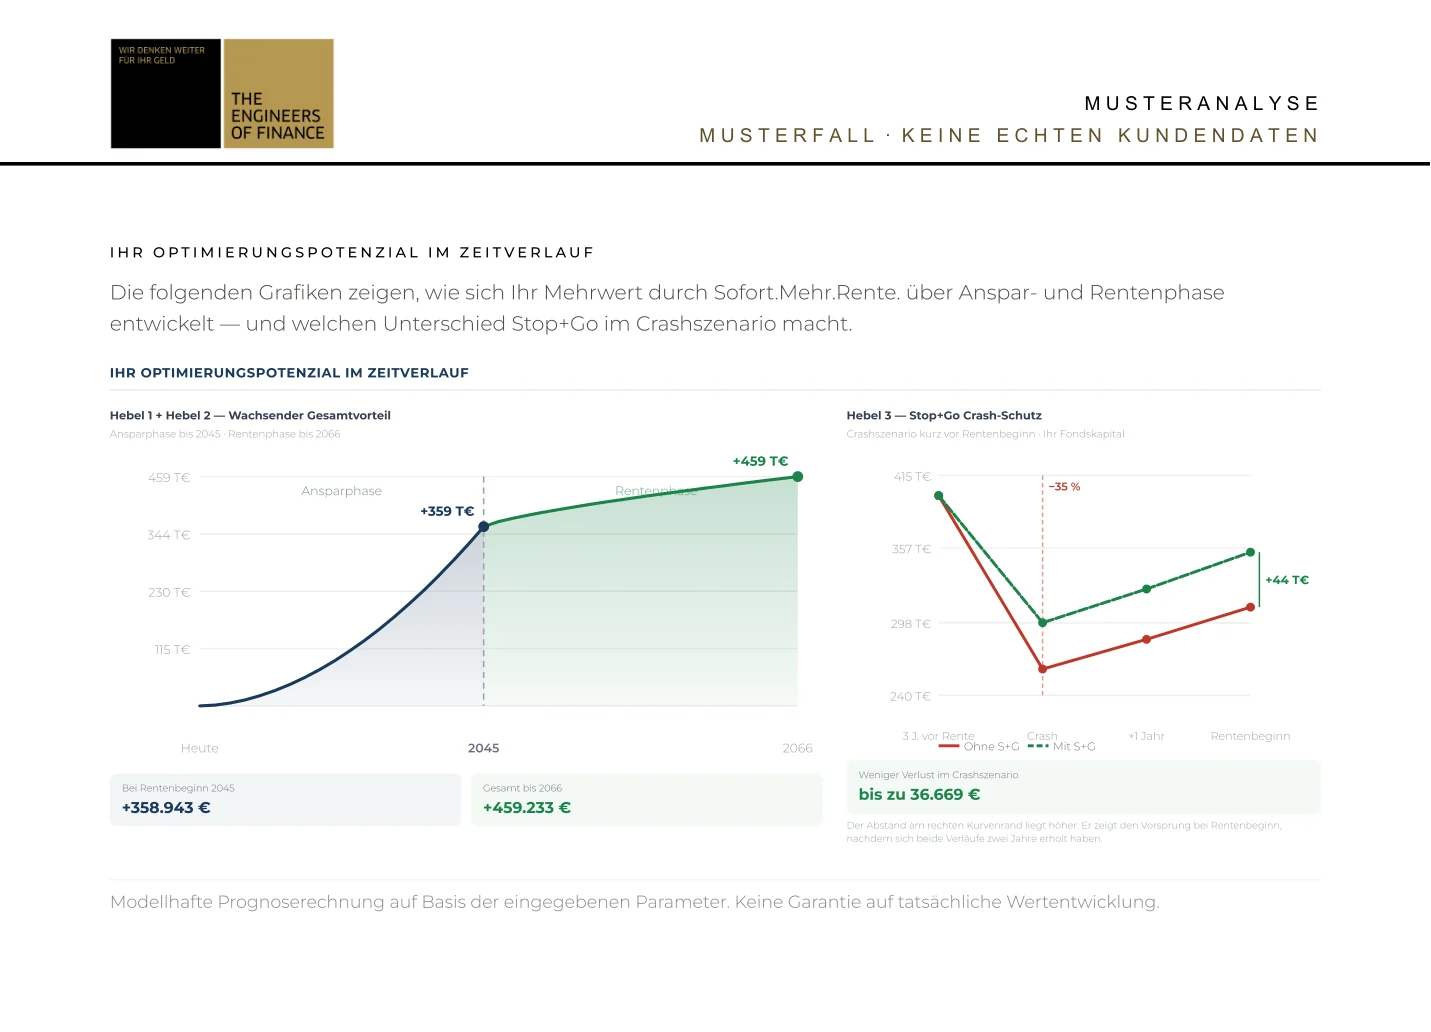 Seite 7 Der Verlauf Vergrößern Wie sich der Vorteil über Anspar- und Rentenphase aufbaut.
-
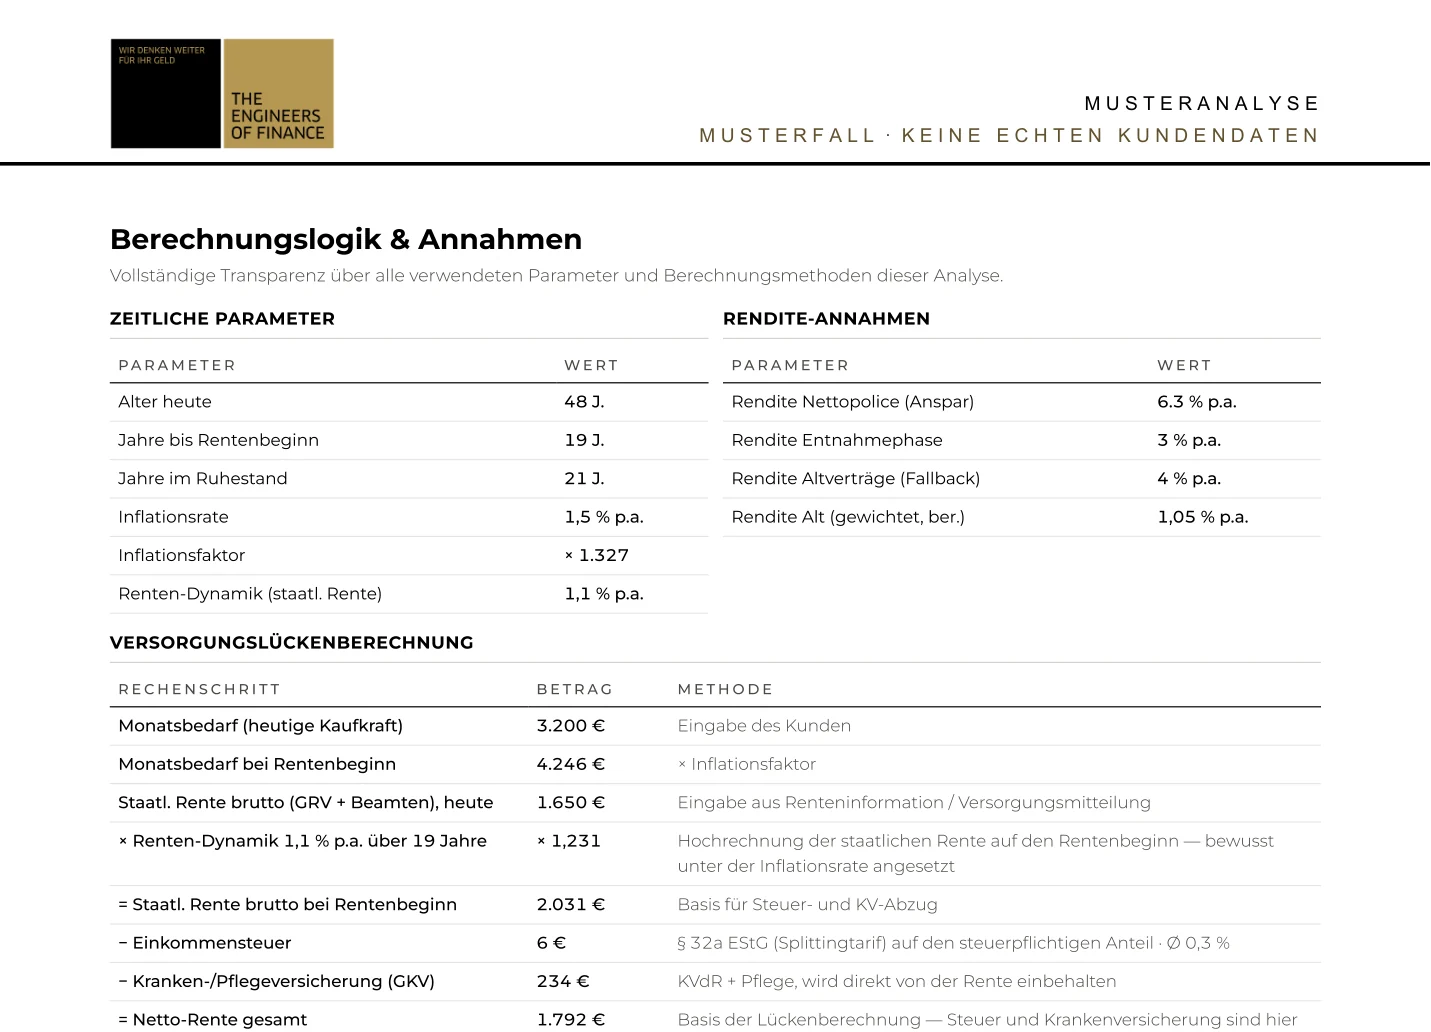 Seite 12 Alle Annahmen offen Vergrößern Inflation, Renditen, Steuersätze, Formeln — jede Zahl nachrechenbar.
Musterfassung ohne personenbezogene Daten. Modellrechnung auf Basis der angegebenen Annahmen — keine Zusage einer bestimmten Wertentwicklung.
Warum sich die Bestandsaufnahme gerade jetzt lohnt
Zum 1. Januar 2027 startet das Altersvorsorgedepot. Banken und Fondsgesellschaften bereiten ihre Kampagnen bereits vor, und jede wird dieselbe Botschaft senden: unser Depot ist die richtige Wahl.
Ob das im Einzelfall stimmt, hängt davon ab, was bereits vorhanden ist. Wer erst dann anfängt zu rechnen, entscheidet unter Werbedruck. Wer die drei Fragen vorher beantwortet hat, entscheidet auf Grundlage eigener Zahlen.
Unten lässt sich die eigene Versorgungslücke überschlagen — mit ein paar Schiebereglern, ohne Unterlagen und ohne Kontaktdaten. Wie viel davon sich schließen lässt, hängt von den vorhandenen Verträgen ab; die lassen sich später Schritt für Schritt ergänzen.
Sofort.Mehr.Rente. ist eine Initiative der The Engineers of Finance AG aus Northeim. Das Unternehmen ist seit über 25 Jahren am Markt und begleitet derzeit mehr als 10.000 Menschen bei der Optimierung ihres Ruhestands. Es ist unabhängig und an keine Gesellschaft gebunden.